Vermögensübertragung zu Lebzeiten in Österreich
Immobilienschenkung an ein Kind
Ehepaar H. möchte schon zu Lebzeiten die Nachfolge regeln und übergibt das Einfamilienhaus an die Tochter. Der Schenkungsvertrag wird notariell beurkundet und im Grundbuch durchgeführt. Die Eltern behalten sich ein Wohnrecht vor. Dadurch ist klar, wem das Haus gehört, wer es nutzen kann und die Immobilie fällt später nicht mehr in die Verlassenschaft.
Was Sie zur Schenkung zu Lebzeiten in Österreich wissen müssen
Allgemeines zur Vermögensübertragung zu Lebzeiten
Schenkungsrecht regelt in Österreich, unter welchen Voraussetzungen jemand einem anderen etwas unentgeltlich zuwendet. Eine Schenkung ist ein Vertrag bei dem Jemand freiwillig Vermögen hergibt, ohne eine Gegenleistung zu verlangen, und der Beschenkte diese Zuwendung annimmt. Typisch sind Geld‑, Liegenschafts‑ oder Unternehmensanteilsschenkungen innerhalb der Familie, etwa zur vorweggenommenen Erbfolge.
Wichtig ist die Form: Wird etwas sofort übergeben (etwa Bargeld oder bewegliche Sachen), reicht in der Regel die tatsächliche Übergabe. Soll die Schenkung erst künftig erfüllt werden oder betrifft sie wertvolle Rechte (z.B. Liegenschaften, Unternehmensanteile), ist meist eine notarielle Beurkundung erforderlich. Ergänzend spielen Melde‑ und Steuerfragen, die sich von Österreich zu Deutschland unterscheiden, (z.B. bei Grundstücken) eine Rolle, die bei der Gestaltung eines Schenkungsvertrags immer mitbedacht werden sollten.
Deutsches oder österreichisches Schenkungsrecht?
Die Vertragsparteien können bei einer Schenkung unter Lebenden das anzuwendende Recht nach der Rom I Verordnung frei wählen. Einschränkungen ergeben sich allerdings bei der Schenkung von Immobilien. Hier ist auf sachenrechtlicher Seite (die dingliche Ebene des Vertrags zur eigentlichen Eigentumsübertragung) zwingend das Recht des Staates anzuwenden in dem die Immobilie belegen ist.
Schenkungsvertrag auf den Todesfall
Ein Schenkungsvertrag auf den Todesfall bietet in Österreich einen Kompromiss zwischen einem widerruflichen Testament und einer Schenkung unter Lebenden. Der Schenker verspricht dabei für den Fall seines Todes dem Beschenkten die unentgeltliche Übertragung eines bestimmten Vermögenswertes. Ein Widerrufsrecht kann dabei vertraglich nicht vereinbart werden. Der Schenkungsvertrag auf den Todesfall muss in Österreich durch einen Notar verfasst werden, damit er wirksam ist. Seine Wirkung tritt allerdings erst mit dem Tod des Schenkers ein. Der Schenker kann den Vertrag nicht einseitig widerrufen, da der Vertrag beide Seiten bindet. Der Gegenstand, der vertragsweise auf den Todesfall geschenkt wird, gehört zur Verlassenschaft und ist in die für das Verlassenschaftsverfahren erforderliche Vermögenserklärung mit aufzunehmen.
Meldepflicht bei Schenkungen
Für Schenkungen und Zweckzuwendungen unter Lebenden besteht in Österreich eine Anzeigepflicht. Die Anzeigepflicht besteht u.a. für Bargeld, Kapitalforderungen, Anteile an Kapital- und Personengesellschaften, sowie bewegliches Vermögen. Zum beweglichen körperlichen Vermögen in diesem Sinne gehören z.B. Schmuck, Edelsteine und Kraftfahrzeuge. Auch die Übertragung von immateriellen Vermögenswerten löst die Anzeigepflicht nach österreichischem Recht aus. Hierzu zählen u.a. Konzessionen, Urheberrechte oder Wohnrechte.
Eine Übertragung unter Lebenden oder von Todes wegen von einem Grundstück löst keine Anzeigepflicht nach dem Schenkungssteuergesetz in Österreich aus, wohl aber nach dem Grunderwerbssteuergesetz. Erwerbsvorgänge unter Angehörigen i.S.d. Bundesabgabenordnung sind bis zu einem Wert von 50.000,- € von der Anzeigepflicht befreit.
Schenkungssteuer
In Österreich fällt seit dem 01. August 2008 keine Erbschafts- bzw. Schenkungssteuer mehr an, wenn die Übertragung des Vermögens nach diesem Datum erfolgt ist. Die Grunderwerbssteuer ist bei der Übertragung von Grundstücken allerdings weiterhin zu entrichten. Bei bestimmten Schenkungen unter Lebenden besteht eine Anzeigepflicht in Österreich.
Überblick Themen Österreich

Informieren Sie sich jetzt zu den wichtigsten Fragen des österreichischen Erbrechts: Welches nationale Erbrecht und Steuerrecht kommt zur Anwendung? Wir sind Ihre Experten im deutsch-österreichischen Erbrecht.
Informieren Sie sich jetzt zu den wichtigsten Fragen des Testaments in Österreich: Wie muss ein eigenhändiges Testament errichtet werden? Welche Arten des notariellen Testaments gibt es?
Informieren Sie sich zu den wichtigsten Fragen rund um letztwillige Verfügungen in Österreich: Welche Formen des Testaments sieht das österreichische Recht vor? Wie wird ein eigenhändiges Testament wirksam errichtet?
Informieren Sie sich jetzt zu den wichtigsten Fragen des Pflichtteilsrechts in Österreich: Welche Personen sind Noterbberechtigt? Wie kann der Noterbteil gerichtlich durchgesetzt werden?
Informieren Sie sich jetzt zu den wichtigsten Fragen der gesetzlichen Erbfolge in Österreich: Wann und bei wen tritt die gesetzliche Erbfolge ein? Wer wird durch die gesetzliche Erbfolge begünstigt?
Informieren Sie sich jetzt zu den wichtigsten Fragen des streitigen Nachlassverfahrens in Österreich: Wann kommt es zu Erbstreitigkeiten? Wie läuft ein strittiges Verlassenschaftsverfahren ab.
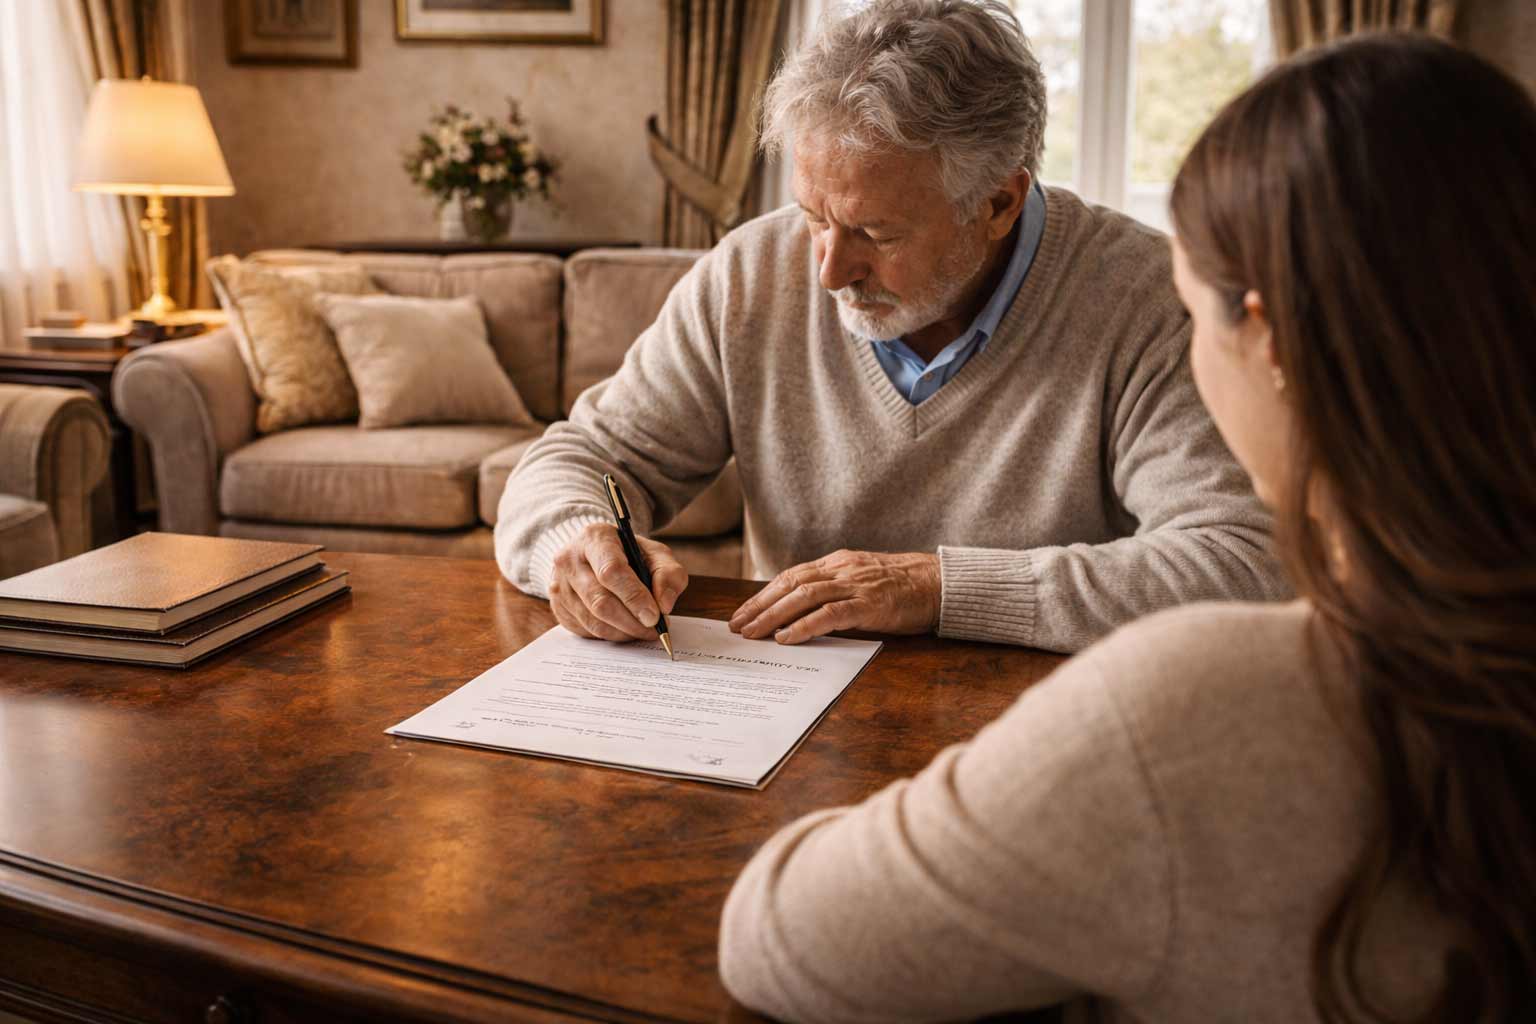
Informieren Sie sich über die Vermögensübertragung zu Lebzeiten in Österreich: Welche Möglichkeiten der Schenkung bestehen? Welche rechtlichen und steuerlichen Aspekte sind zu beachten?
Informieren Sie sich jetzt zu den wichtigsten Fragen der Erbschaftsteuer in Österreich: In welchen Fällen kommt die österreichische Erbschaftssteuer zur Anwendung? Gibt es auch Freibeträge in Österreich?
⭐⭐⭐⭐⭐
Dr.Lang und Kollegen sind eine sehr kompetente Anwaltskanzlei. Herr Dr.Lang setzt sich sehr für seine Mandanten ein.
Nur zu empfehlen.
 Klaus Frammelsberger , 2024-05-22
⭐⭐⭐⭐⭐
Das komplizierte Erbrecht bringt Herr Lang verständlich auf den Punkt und erklärt in aller Ruhe die nächsten Schritte. Ich kann seine Kanzlei unbedingt empfehlen, wenn Sie Erbe sind oder Vermögen vererben wollen.
Vielen Dank
Susanna L , 2023-02-09⭐⭐⭐⭐⭐
Die komplette Kanzlei ist absolut herrausragend kompetent in Sachen Erbrecht. Zudem schaffen Sie es einem die schwierige Matarie leicht verständlich zu erklären und zu verstehen sodass notwendige Maßnahmen getroffen werden können. Diese Kanzlei kann ich absolut jedem empfehlen.
Talliana Hagn , 2023-02-05⭐⭐⭐⭐⭐
Dr. Lang und seine Kollegen sind Experten in Sachen Erbrecht.Hier wird auch einem normalen Bürger sehr verständlich erklärt und Fragen komplett beantwortet. Mein Respekt für so eine kompetente Beratung.
Frank Fass , 2023-02-01⭐⭐⭐⭐⭐
Prof. Dr. Stephan Lang hat sich viel Zeit genommen und mit viel Geduld und Einfühlungsvermögen uns das komplexe Thema erklärt. Sehr zu empfehlen.
Sylvia Huber , 2023-02-01⭐⭐⭐⭐⭐
Eine moderne Kanzlei mit hoher Kompetenz.Vor allem Herr Prof. Dr. Jach, war stehts um mein Anliegen bemüht und hat alles souverän, wie gewünscht, gelöst. Die Kanzlei ist jedem zu empfehlen der ein Anliegen hat, welches schnell und zielorientiert gelöst werden soll.
Felix Müßig , 2023-01-22⭐⭐⭐⭐⭐
Dr Lang und sein Team sind in hohem Maße kompetent in Sachen Erbrecht, gleichzeitig versteht er diese schwierige Materie in einfachen Worten einem Laien zu erklären und die notwendigen Maßnahmen verständlich darzulegen. Kann ihn und seine Kanzlei uneingeschränkt empfehlen.
Alfred Wieder , 2023-01-14⭐⭐⭐⭐⭐
Wir sind sehr beeindruckt durch die Qualität Ihrer Arbeit und die sehr angenehme und professionelle Betreuung.
Gor Simonian, 2022-11-17⭐⭐⭐⭐⭐
Was soll man sagen – Dr. Lang ist ein ausgezeicheter Jurist und Anwalt – würde die Kanzlei jederzeit weiter empfehlen.
Werner Koehler , 2022-10-20Google Gesamtbewertung 5.0 von 5, basierend auf 32 Bewertungen.
Haben Sie noch Fragen zum Erb- & Steuerrecht?
Schreiben Sie uns
Referenzen & Mitgliedschaften
Unsere Bewertungen sprechen für uns